Waarom is de CO₂-heffing relevant voor uw organisatie?
De CO₂-heffing voor afvalverbrandingsinstallaties (AVI’s) verandert de komende jaren. De heffing is gekoppeld aan fossiele CO₂-uitstoot bij de verbranding van afval. Uw organisatie betaalt deze heffing niet rechtstreeks aan de overheid. Wel kunnen kosten bij de verbranding via de afvalketen doorwerken in tarieven voor restafvalverwerking.
Hieronder leest u hoe de heffing werkt, waarom de kostenimpact per situatie kan verschillen en wat u zelf kunt doen om minder restafval over te houden.
Wat houdt CO₂-heffing op afvalverbranding in?
Bij het verbranden van restafval komt CO₂ vrij. Voor de nationale CO₂-heffing voor afvalverbrandingsinstallaties telt de fossiele CO₂-uitstoot mee, bijvoorbeeld afkomstig van kunststoffen.
De overheid wil doormiddel van de CO₂-heffing de uitstoot verminderen en investeringen stimuleren. Restafval verminderen loont.
Hoe kan de CO₂-heffing doorwerken in uw afvaltarief?
De financiële doorwerking loopt doorgaans via verschillende schakels:
- Schakel 1 → De overheid stelt het wettelijke tarief vast per ton CO₂-uitstoot.
- Schakel 2 → De afvalverbrandingsinstallatie Verrekend de heffingskosten en andere verwerkingskosten aan de ontdoener, zoals een afvalinzamelingsbedrijf als GP Groot.
- Schakel 3 → De afvalverwerker Verhoogt inkoopkosten voor afvalverwerking. Deze worden doorberekend aan de afvalinzamelaar.
- Schakel 4 → De afvalinzamelaar: Voor de inzameling van restafval van klant worden de bovengenoemde stappen meegewogen in het tarief.
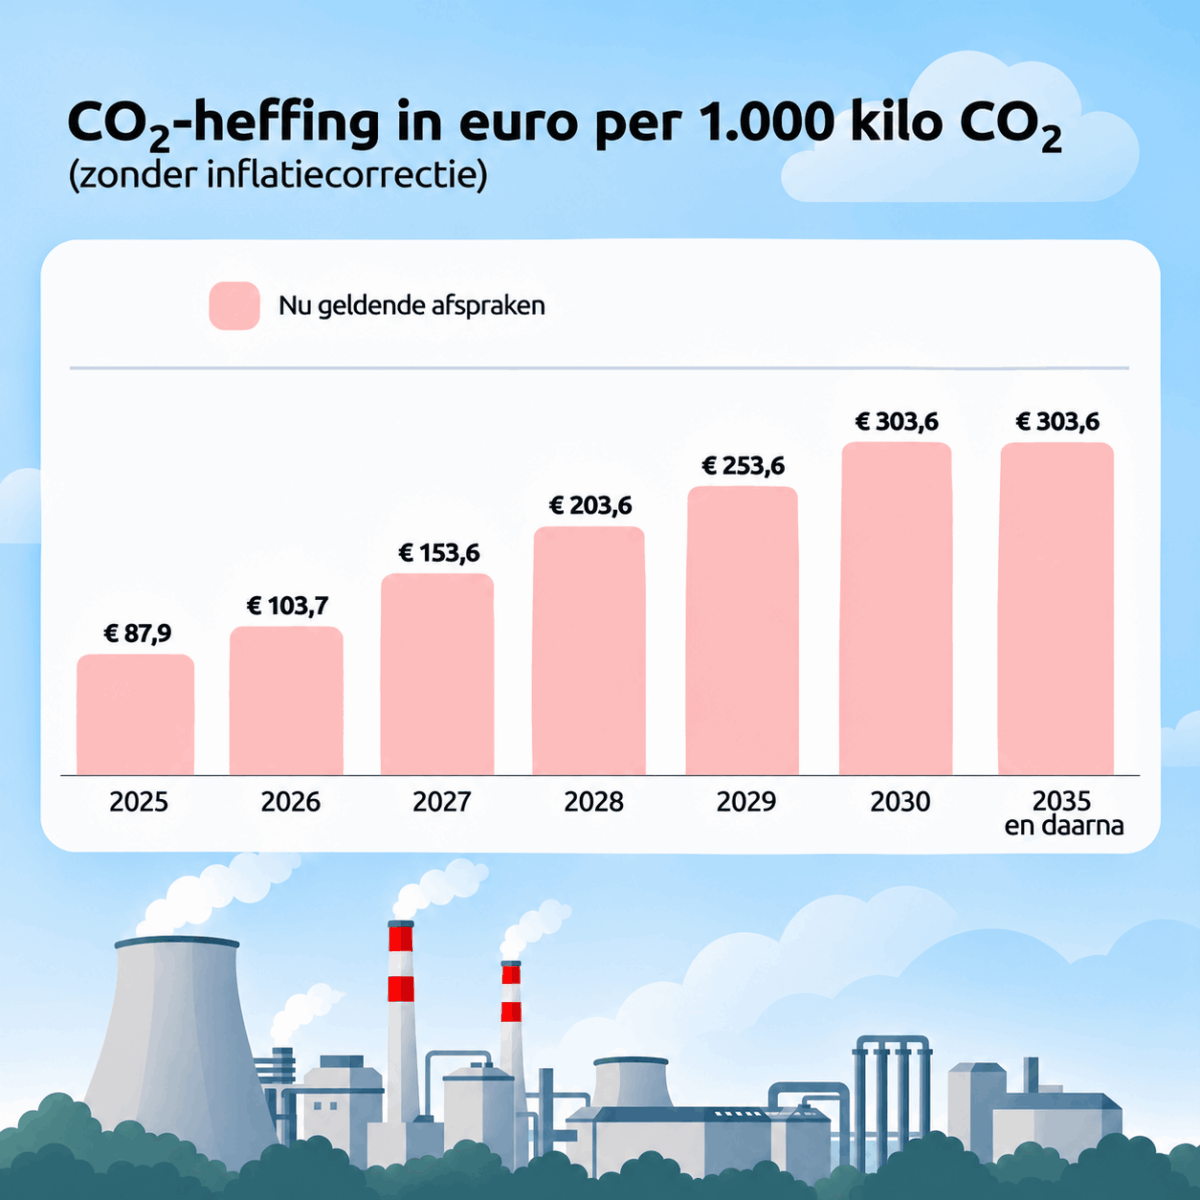
Overheid verhoogt CO₂-heffing tot 192% in 2030
Voor 2026 geldt voor afvalverbrandingsinstallaties een wettelijk tarief van € 103,66 per ton CO₂. De overheid is voornemens om de co2-heffing fors te voorhogen richting 2030. In 2030 wordt € 303,66 per ton CO₂ doorbelast door de overheid.
Hier ziet u de significante stijging voor de komende 4 jaar op basis van de huidige afspraken.
Verloop CO₂-heffing in 2026 en 2027?
Over 2025 hebben Nederlandse AVI’s hun CO₂-heffing volgens de Nederlandse Emissieautoriteit (NEa) volledig kunnen afdekken met dispensatierechten. De netto verschuldigde heffing voor deze groep kwam daarmee op nul uit. Dat zegt niet automatisch iets over de verwerkingsprijzen bij afzonderlijke installaties of de uiteindelijke heffing over 2026. Die uitkomst staat pas later vast.
Het tarief van € 103,66 per ton CO₂ voor AVI’s in 2026 staat vast. Voor 2027 en de jaren daarna zijn wijzigingen voorgesteld. In het Belastingplan 2027 wordt de eerder geplande stijging vertraagd: het beoogde tarief van circa € 304 per ton CO₂ verschuift in het voorstel van 2030 naar 2035. De Tweede Kamer nam het wetsvoorstel op 12 november 2026 aan; de Eerste Kamer moet nog besluiten. Daarom presenteren wij toekomstige tarieven niet als definitief.
Voor de berekening van de uitstoot zijn onder meer emissiefactoren en de biomassafractie relevant. De NEa heeft toegezegd deze factoren voortaan uiterlijk op 1 oktober vóór het verslagjaar te publiceren. Dat biedt eerder inzicht, maar maakt de daadwerkelijke netto heffing en de uiteindelijke kosten voor een individuele klant niet automatisch vooraf bekend.
Minder restafval door beter afval scheiden
Deze ontwikkelingen onderstrepen het belang van het verminderen van restafval en het goed scheiden van recyclebare materialen. Materialen die geschikt zijn voor hergebruik of recycling hoeven in beginsel niet als restafval te worden verbrand. Daarmee kan uw organisatie de hoeveelheid restafval verkleinen.
Beter afval scheiden leidt niet in iedere situatie automatisch tot lagere totale kosten. Dit hangt onder andere af van de hoeveelheid afval, de inzamelmiddelen, ledigingsfrequenties, vervuiling en de verwerkingsroute van gescheiden afvalstromen. Een afvalanalyse kan helpen bepalen welke aanpak praktisch én financieel interessant is.
Wat betekent dit voor uw organisatie?
Voor organisaties wordt het belangrijker om toekomstige kostenontwikkelingen tijdig mee te nemen in begrotingen. Niet iedere afvalstroom wordt verbrand en niet elke wijziging in verwerkingskosten heeft dezelfde impact. De CO₂-heffing moet bovendien niet worden verward met de afzonderlijke afvalstoffenbelasting, belasting op milieugrondslag (BOM), europese plastic tax of met transport- en inzamelkosten.
GP Groot volgt de ontwikkelingen rond CO₂-heffing, afvalverwerking en andere marktontwikkelingen op de voet. Wanneer deze voor de dienstverlening relevant zijn, informeren wij klanten via onze klantcommunicatie en de marktontwikkelingspagina.
Nee. De heffing wordt opgelegd aan de exploitant van de afvalverbrandingsinstallatie. Kosten kunnen via de verwerkingstarieven aan andere partijen in de afvalketen worden doorberekend.
Nee. De regeling heeft betrekking op relevante fossiele CO₂-uitstoot bij installaties die onder de heffing vallen. Afval dat rechtstreeks wordt hergebruikt of gerecycled, wordt niet vanwege die verwerking via de AVI-heffing belast. Bij sortering kunnen wel restfracties ontstaan die alsnog worden verbrand.
De netto heffing over 2025 was volgens de NEa voor AVI’s nul. Een wettelijke heffing en een verwerkingsprijs zijn echter niet hetzelfde. Bij een prijsaanpassing kunnen bijvoorbeeld verwachte toekomstige verwerkingskosten en afspraken met verwerkers een rol spelen
Er zijn tariefstijgingen voorzien, maar het Belastingplan 2027 stelt voor de verhoging voor AVI’s langzamer te laten verlopen. Op 17 november 2026 was dat voorstel nog niet definitief. Raadpleeg voor actuele tarieven de NEa en voor de voorgestelde wijzigingen de overheid.
Niet altijd. De totale kosten hangen af van volumes, inzamelmiddelen, ledigingen, de kwaliteit van gescheiden afvalstromen en hun verwerkingsroute. Een afvalanalyse helpt om kansrijke verbeteringen te bepalen.
Nee. De CO₂-heffing is gebaseerd op de relevante fossiele CO₂-emissies van de AVI. De afvalstoffenbelasting heeft een andere grondslag: de hoeveelheid afval die wordt gestort, verbrand of naar het buitenland wordt overgebracht. Beide regelingen kunnen invloed hebben op verwerkingskosten, maar zijn niet uitwisselbaar.
Nee. De wet kent een tarief per ton CO₂, geen vast opslagpercentage voor afvalinzameling. Een prijswijziging kan betrekking hebben op specifieke afvalstromen of onderdelen van de dienstverlening. Welke aanpassing voor u geldt, volgt uit de aankondiging en klantcommunicatie.
De NEa publiceert informatie over tarieven, emissies, dispensatierechten en uitvoering. De Rijksoverheid en het Ondernemersplein informeren over wetswijzigingen. GP Groot licht relevante ontwikkelingen toe via klantcommunicatie en de marktontwikkelingspagina.
Het wettelijke bedrag geldt per ton fossiele CO₂ die onder de heffingsgrondslag valt, niet per ton ingezameld afval. Daarnaast verminderen dispensatierechten de belastbare uitstoot. De doorwerking in verwerkingstarieven en klanttarieven volgt uit de feitelijke kosten en contractafspraken.
AVI’s moeten hun uitstoot volgens vaste methoden monitoren. Emissiefactoren en het aandeel biomassa helpen bepalen welk deel van de uitstoot fossiel is. Eerdere publicatie van deze factoren maakt een tijdigere inschatting van de mogelijke kosten mogelijk
Dispensatierechten (DPR’s) geven aan welk deel van de uitstoot bij een installatie is vrijgesteld. Alleen over de uitstoot die na inzet van beschikbare rechten overblijft, is de heffing verschuldigd. Vanaf belastingjaar 2026 kunnen AVI’s deze rechten alleen met andere AVI’s uitwisselen.